
快讯

10月26日,日本厚生劳动省药事审议会医药品第一部会审议通过艾伯维旗下E型肉毒毒素制剂“ボーウィ注用1400単位”(通用名:TrenibotulinumtoxinE,商品名Boey)的上市许可,适应症为眉间表情纹。这是日本国内首个E型肉毒毒素制剂。
10月28日,麦澜德发布2026年第三季度报告。前三季度公司实现营业收入2.95亿元,同比下降14.20%;归母净利润5707.86万元,同比下降40.54%;扣非净利润5098.71万元,同比下降36.11%。
10月27日,福瑞达发布2026年第三季度报告。前三季度公司实现营业收入27.74亿元,同比增长6.84%;归母净利润1.11亿元,同比下降21.66%;扣非净利润1.06亿元,同比下降18.8%。第三季度营收8.65亿元,同比增长7.17%,归母净利润2925.48万元,同比下降13.40%,扣非净利润同比增长13.7%,为年内单季首次转正。
10月25日,九州通披露2026年第三季度报告。前三季度,公司实现营业收入1294.45亿元,同比增长8.48%;归母净利润16.82亿元,同比下降14.85%;扣非归母净利润15.51亿元,同比增长5.52%。
医美业务方面,前三季度医美供应链业务实现销售收入14.61亿元(含税),同比增长61.59%,截至9月底合作医美服务机构达14965家,在售医美产品581个品规。
10月26日,贝泰妮发布了2026年第三季度业绩报告。财报显示,贝泰妮今年第三季度营收同比下滑4.28%至10.46亿元,归母净利润同比下滑28.55%至0.18亿元。
不过,在今年前三季度:整体表现上,其业绩明显回暖,其中营收为36.37亿元,同比增长4.99%;归母净利润为3.10亿元,同比增长13.95%。

医美行业观察
深度|当原料出身的企业不再拘泥于原料端
2023年,华熙生物的股价波动下滑,截止2023年6月16日,该公司收报93.37元/股,降0.86%。若从其业务模式的变化观股价变动的原因?也许可窥得一二。
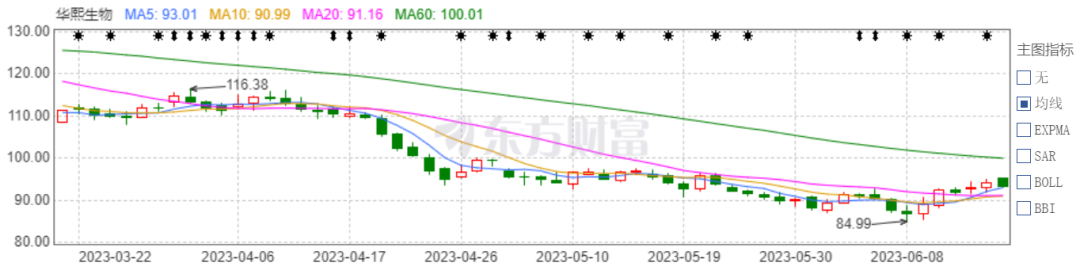
(来源:东方财富网)
华熙生物是一家生物科技公司和生物材料公司,与爱美客、昊海生科被称为“医美三巨头”,其生产出来的“娃娃针”和“双子针”更是受到了医美市场的广泛认可,由此也使其贴上了“医美企业”的标签。
但是纵观华熙生物近期的业务布局,可以发现,华熙生物已经将发展重心不断向功效护肤赛道挪移,更是打造出了润百颜、夸迪、肌活、米蓓尔四大核心功效护肤单品,公开资料显示,华熙生物功能型护肤品的收入由2019年6.3亿元增长到2022年的46亿元,而原料与医疗终端的营业收入由2019年的12.5亿元增长至2022年的16.6亿元,年化增长仅10%,增长幅度并不大。
此外,华熙生物在近些年持续发力化妆品,产品种类包括次抛原液、各类膏霜水乳、面膜、手膜等。
化妆品与护肤产品的大力加码,显示出了华熙生物坚定走以透明质酸为核心的“生物科技”之路而不是“医美企业”之路的决心,或也动摇着资本市场对其稳定的价值评估。
那么,对于位于医美原料端前列,具有领先优势的华熙生物来说,却并未选择在原料端深度耕耘,反而选择以底层原料及技术为核心,跨界产品端,这个选择是正确的吗?华熙生物选择重点发展产品端,或许是基于以下几个考量。
其一,若是按照原料端的原始的发展路径,仅靠少数获批产品无法实现长期发展,因此,华熙生物需要持续进行原料的研发创新,但是原料端较为关注安全性、创新性,一般情况下研发与获批时间均较长、市场反馈情况不可预料、量产存技术限制,因此风险与机遇并存,容易出现投入与产出或存在不成正比的情形。
其二,聚焦到与华熙生物的核心原料赛道现状,华熙生物主要以透明质酸为核心原料,现今玻尿酸和重组胶原蛋白原料端日益拥挤,已呈现红海态势,竞争激烈,发展想要更上一个台阶并不容易。玻尿酸是入门级别的医美产品,不但市场教育已成熟,且可以应用于多个领域,可以说是一个“万金油”,因此入局玻尿酸赛道的玩家与日俱增,由此也就导致玻尿酸产品由原料端到产品端,价格直线下滑,企业获利能力降低。
其三,监管强关注带给医美厂牌原料及产品的强压力。近年来,医美行业良莠不齐的产品受到了消费者的吐槽,也引来了监管的强关注,预计未来医美行业将向着高标准、高门槛方向迈进。在此高压大环境下,对于医美企业来说,发展难度系数升级,因此“将鸡蛋放在多个篮子里”,是一个有力的降风险举措。
其四、跨界布局产品端有利于前期优势“最大化”。市场对知名厂牌更加纵容,华熙生物作为原料端巨头,以技术赋能产品,发展前期已打造了扎实的技术基础及强劲的品牌力,后期若是聚焦产品端,则可以乘借其直接面向消费者,更容易与消费者建立联系的优势,更好地塑造产品力。
此外,除了华熙生物,西宏生物等原料端厂牌也进行着从原料端跨度到产品端的产业模式。
如此看来,对于原料端厂牌来说,从高难度的原料端切入打造底层技术优势,后期从容易布局的产品端入手进行多赛道的产品扩充,同步入侵消费者心智,也不失为一个优质发展路径,而资本市场是一个瞄定价值长期投资的地方,因此对于华熙生物,也不过多是保持观摩的态度,该公司此时的股价波动可能只是短线的投资表现,而看一个企业的投资价值,还需长期关注,如此来看,华熙生物的长期发展仍然值得期待。
7月12日,由医美行业观察主办的“轻医美 见未来·2023中国轻医美大会”再次来袭,聚焦“轻医美”、“新材料”、“私域”、“轻抗衰”、“新科技”,解码医美市场新方向,共同预见轻医美的未来!成都见!
文章来源:医美行业观察
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1





参与评论