
快讯

最新消息,科妍生物科技股份有限公司(以下简称“科妍生物”,代理人为程泽医疗器械(上海)有限公司)申报的“含利多卡因注射用交联透明质酸钠凝胶”已获NMPA批准上市,注册证编号为国械注许20263130025。
10月25日晚,乐普医疗披露2026年三季报。前三季度公司实现营收46.27亿元,同比下降6.32%;归母净利润6.78亿元,同比下降30.93%。利润大幅下滑主要受可转债到期一次性赎回费用、创新药研发投入大幅增加两大结构性因素拖累。
近日,国家药监局器审中心(CMDE)发布重组胶原蛋白医美产品注册新规征求意见稿,在行业内引起了不小的反响。
《意见稿》中提到,本指导原则不适用于产品配方中除重组胶原蛋白材料外还含有其他有效成分(如透明质酸钠)的产品。含多种有效成分的产品,以及其他采用新材料、新设计、新工艺的重组胶原蛋白产品可以根据产品特性参考本指导原则适用部分。
10月24日,昊海生科发布三季报,前三季度实现营收17.10亿元,同比下降9.93%;归母净利润1.63亿元,同比下降46.53%。
对于下降原因,公司表示有三大原因:国内医美消费需求不足、产品价格竞争激烈;玻尿酸销售持续承压;亨泰光学角膜塑形镜中国独家经销业务终止;叠加松江新基地 2026年2 投用新增折旧摊销(Q3约1600万、前九个月约3700 万)。
“艾莉薇”微信公众号发布公告:2026年10月22日,北京敬智医药科技有限公司与韩国Humedix再度达成艾莉薇®注射用透明质酸钠凝胶中国区域独家总代理合作。此次新一轮合作不仅标志着双方迈入全新时代,更意味着敬智医药作为艾莉薇中国市场长期“品牌共建者”的战略角色进一步夯实。

医美行业观察
从澳玛星光到菲欧曼,品牌下场开机构,谁在解锁新的“流量场”?
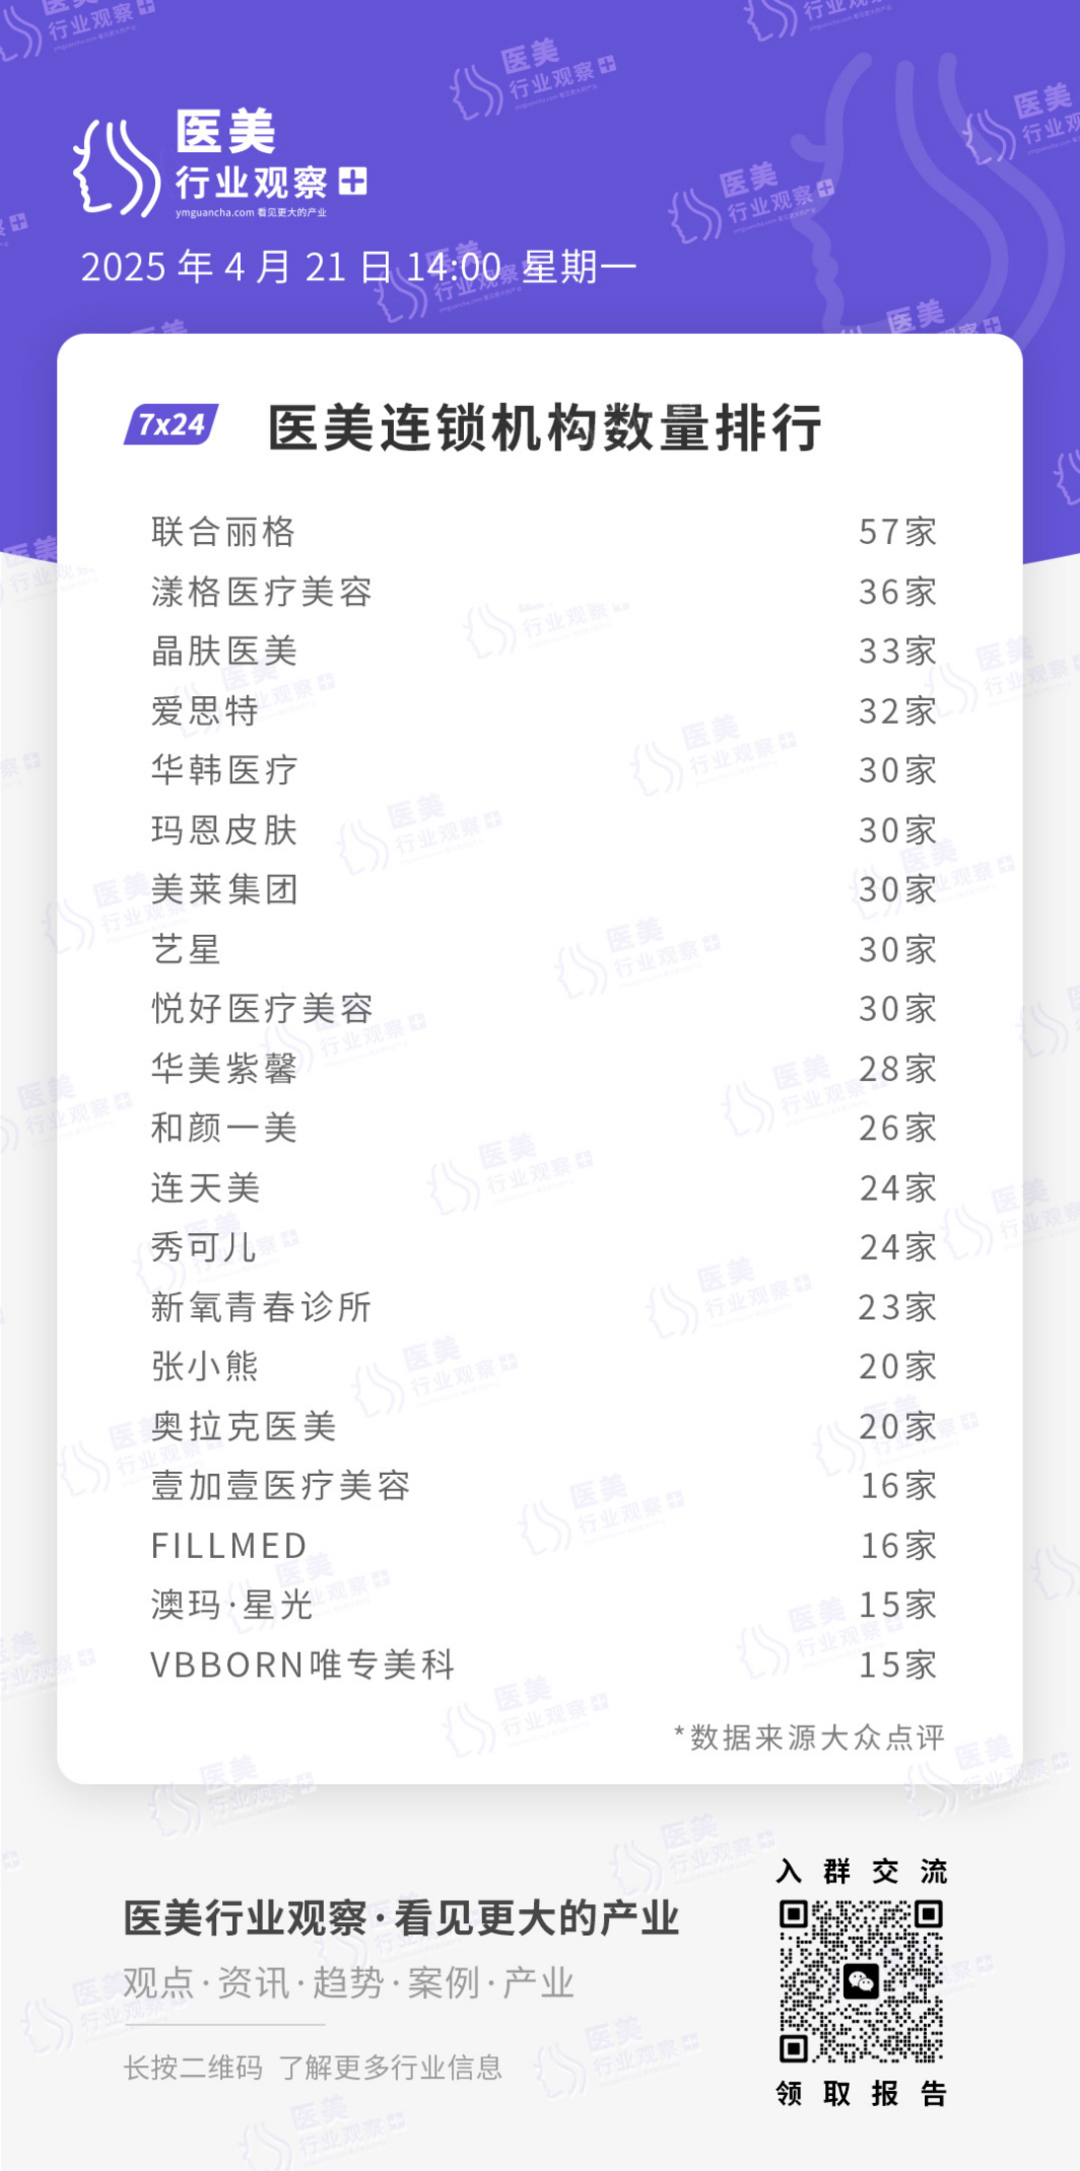
近期医美行业观察在统计连锁医美机构数量时,“菲欧曼美学空间”进入我们的视线,根据大众点评显示,菲欧曼美学空间在全国已经开出了16家店。
就在前几年机构ODM或OEM掀起一股不小的舆论风潮时,行业另一端,上游品牌开线下旗舰店也已经成为现象级趋势。
与一些美妆护肤品牌开设线下渠道不同,包括百货商城、化妆品店、美容院、药房、旗舰店等多种类型渠道,而医美上游品牌基本集中在医美机构、双美机构和医院。行业特性与渠道差异也就决定了医美上游品牌开设线下门店模式的独特性,并且在不断摸索中,创新着线下门店的运作模式。
其一是介于生美和医美之间的上游品牌开出的线下医美中心。
例如菲欧曼、修丽可、优时颜等一线品牌开设的医美联合诊所、护肤中心。以修丽可为例,2023年在中国推出第一家SKINLAB整全护肤概念店,也是集专业护肤和医学美容一体的医美联合诊所。
一直在医美机构和求美者中口碑爆棚的「菲欧曼」在这几年监管愈发严格的医美市场中,产品营销处处受阻。但是自从2017年「菲欧曼美学空间」在北京开出首家门店后,如今在全国已经开出16家店。
如果给这类线下店贴一个标签的话,应该是“服务”,相比于医美以效果为导向的特点,这类门店更注重用户体验感,也更多借鉴了生美的极致服务,更高端、更专业。
其二是绑定更深的专业医美品牌店。
这一类有一个代表性品牌——澳玛星光。据悉,澳玛星光是以色列飞顿的直营品牌,但此“飞顿”也并不是单纯的设备品牌。澳玛星光与飞顿之间的关系是基于品牌隶属、设备技术支持以及战略合作的多层次联系。
发展到今天,澳玛星光虽然依然以光电为主,并且飞顿产品占绝大多数,但是随着行业的变化,澳玛星光涵盖的品类和品牌已经非常多样了。
除此之外,像科医人与福州华窈轻美医疗美容机构联合打造的“科医人光子嫩肤联名店”,以及福瑞达生物股份旗下高端品牌善颜与美途时光探境联合打造的“生活美容+医学美容”双美旗舰店。
这种合作的形式,品牌与机构之间要的是相互借力。
医美上游品牌主导的线下门店越来越多,也越来越成为行业内不可忽视的存在。这种现象背后的逻辑是什么?
如果问一个医美从业者,今年最难的是什么?他一定会回答你是流量,流量的终极形态就是求美者。
对于品牌来说,不管是深度涉入线下机构,还是仅仅联名,都源于对流量的焦虑。用一句话形容,就是“若非生活所迫,谁愿意把自己变得一身才华”。如果生意好做,品牌肯定更愿意做自己擅长的,同理,机构也是。
医美上游品牌的线下扩张,既是行业流量焦虑的具象化表达,也是消费升级趋势下的模式创新。品牌试图通过“体验场”的搭建,直接触达求美者并重构信任链条。当流量红利消退、监管趋严时,线下门店不再仅是销售渠道,而是成为品牌价值传递、用户黏性培育的核心阵地。
未来,这种“上游反哺下游、专业赋能体验”的模式或将催生更多跨界融合,而能否在服务与效果的平衡中开辟新增长点,将成为医美行业生态重塑的关键。
文章来源:医美行业观察
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1



参与评论