
快讯

10月25日,九州通披露2026年第三季度报告。前三季度,公司实现营业收入1294.45亿元,同比增长8.48%;归母净利润16.82亿元,同比下降14.85%;扣非归母净利润15.51亿元,同比增长5.52%。
医美业务方面,前三季度医美供应链业务实现销售收入14.61亿元(含税),同比增长61.59%,截至9月底合作医美服务机构达14965家,在售医美产品581个品规。
10月26日,贝泰妮发布了2026年第三季度业绩报告。财报显示,贝泰妮今年第三季度营收同比下滑4.28%至10.46亿元,归母净利润同比下滑28.55%至0.18亿元。
不过,在今年前三季度:整体表现上,其业绩明显回暖,其中营收为36.37亿元,同比增长4.99%;归母净利润为3.10亿元,同比增长13.95%。
2026年10月27日,华熙生物战略投资的韩国肉毒毒素“INIBO伊妮宝”获得NMPA批准上市。据了解,华熙生物为其中国大陆市场独家合作伙伴。INIBO伊妮宝菌株源自瑞典,产自韩国,销往全球,在业内有一个更亲切的名字——“玉毒”。
最新消息,科妍生物科技股份有限公司(以下简称“科妍生物”,代理人为程泽医疗器械(上海)有限公司)申报的“含利多卡因注射用交联透明质酸钠凝胶”已获NMPA批准上市,注册证编号为国械注许20263130025。
10月25日晚,乐普医疗披露2026年三季报。前三季度公司实现营收46.27亿元,同比下降6.32%;归母净利润6.78亿元,同比下降30.93%。利润大幅下滑主要受可转债到期一次性赎回费用、创新药研发投入大幅增加两大结构性因素拖累。

医美行业观察
近10款产品排队等待获批,肉毒素领域不再神圣?
中国医美行业,哪个赛道最让参与者们“无力”?大概是肉毒素吧。这种“无力”来自于监管的异常严格,从研发到审批,再到宣传,肉毒素玩家们承受着高于其他医美产品品类的监管力度。
确实,近年来整个医美行业都处于风口浪尖上,不只是市场活跃度越来越高,监管层面的动作更是频繁,市监局、药监局……虽然同样处于严格的监管体系下,肉毒素因其本身的特殊性,是已知在天然毒素和合成毒剂中毒性最强烈的生物毒素,所以不管是审批,还是获批上市后的宣传都限制颇多。
回看我国肉毒素市场,“四分天下”的格局也只不过三年时间,此前维持十几年的“二分天下”早已深入人心。后接连获批的乐提葆和吉适想挤占市场份额,存在很大难度。
但我们可以看到,从去年开始,肉毒素赛道越来越活跃,虽然这些活跃的玩家还没真正上到牌桌,但它们前进的每一步都备受关注。经过医美行业观察梳理发现,预测未来五年内完成审批,甚至上市的肉毒素产品数量会有一个很大的提升。
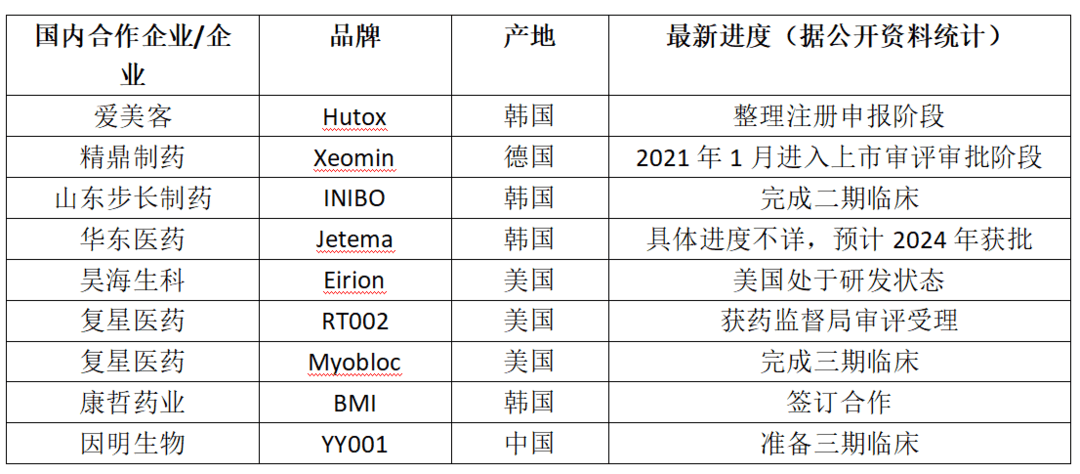
(公开资料整理)
一款肉毒素产品要经过层层试验和审批并不是一件易事。近两年“折”在审批之外的品牌也不在少数且让人唏嘘。
去年8月,华熙生物与签约7年的韩国公司Medytox终止合作,这也代表着其肉毒素产品独家代理计划破产。没有倒在国内审批路上,而是由于韩国总公司的许可证被吊销。
同样的还有大熊制药,在医美行业观察此前的调研中,大熊制药旗下的“绿毒”被许多用户认为是最有希望成为中国“第五款”肉毒素的产品,然而今年的一纸判决,打破了这一美梦。
Medytox公司在针对大熊制药在生产过程中非法获取和使用其肉毒毒素菌种和商业秘密提起的民事诉讼一审中获得全胜。法院判令即日起停止大熊制药生产制造及销售包括Nabota在内的所有肉毒杆菌产品,并将该菌株交付于Medytox公司,并向Medytox支付400亿韩元的赔偿金。
再看这些目前还在缓缓走向牌桌的产品,想要顺利进入中国市场还有很长的路要走;长远来看,即便进入了中国市场,能否赢得市场也是一道难关。
从产地来看,这些肉毒素产品大部分来自美国或韩国,也就是说正在临床试验或者等待审批的肉毒素产品都是进口。
中国的医美行业起步较晚,所以想要快速布局肉毒素市场国内企业多以代理切入,可直接进入临床试验阶段,相较于企业自研速度更快,但是审批难度依然很大,周期也非常长,平均需要5年以上时间。四环医药代理的乐提葆就用了5年多的时间完成上市,从2014年与韩国Hugel达成合作开始,一直到2020年10月才获得NMPA认证。
所以就目前来看,这些“排排队”等待审批上市的产品已经“前仆后继”,在可以预见的未来,这些产品会陆续进入中国市场。
但这些即将进入中国市场的肉毒素品牌也面临很多问题。
就算是目前的四款肉毒素,整个市场也并未被完全打开。“二分天下”时期,市场集中度就非常高,招商证券研报显示:衡力定位中低端,保妥适定位高端,在安全性与稳定性等方面都优于国产衡力,价格也大约是衡力的2.5至3倍,因此衡力虽占有国内近75%的销量,但销售额不及45%,价格带的相对错位,使肉毒素行业前期竞争并不激烈,但较高的市场集中度也给后续品牌的进入增加了难度。
2020年乐提葆和吉适的获批上市,也并未动摇这一格局。
但是可以看出,肉毒素赛道已经越来越拥挤,虽然大部分尚在研发,或等待审批的阶段,但“过五关斩六将”之后,肯定会有几款产品获批上市,肉毒素也会逐渐打破“产品稀缺”的魔咒,这一领域将变得不再“神圣”。
7月12日,由医美行业观察主办的“轻医美 见未来·2023中国轻医美大会”再次来袭,聚焦“轻医美”、“新材料”、“私域”、“轻抗衰”、“新科技”,解码医美市场新方向,共同预见轻医美的未来!成都见!
文章来源:医美行业观察
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1



参与评论