
快讯

最新消息,科妍生物科技股份有限公司(以下简称“科妍生物”,代理人为程泽医疗器械(上海)有限公司)申报的“含利多卡因注射用交联透明质酸钠凝胶”已获NMPA批准上市,注册证编号为国械注许20263130025。
10月25日晚,乐普医疗披露2026年三季报。前三季度公司实现营收46.27亿元,同比下降6.32%;归母净利润6.78亿元,同比下降30.93%。利润大幅下滑主要受可转债到期一次性赎回费用、创新药研发投入大幅增加两大结构性因素拖累。
近日,国家药监局器审中心(CMDE)发布重组胶原蛋白医美产品注册新规征求意见稿,在行业内引起了不小的反响。
《意见稿》中提到,本指导原则不适用于产品配方中除重组胶原蛋白材料外还含有其他有效成分(如透明质酸钠)的产品。含多种有效成分的产品,以及其他采用新材料、新设计、新工艺的重组胶原蛋白产品可以根据产品特性参考本指导原则适用部分。
10月24日,昊海生科发布三季报,前三季度实现营收17.10亿元,同比下降9.93%;归母净利润1.63亿元,同比下降46.53%。
对于下降原因,公司表示有三大原因:国内医美消费需求不足、产品价格竞争激烈;玻尿酸销售持续承压;亨泰光学角膜塑形镜中国独家经销业务终止;叠加松江新基地 2026年2 投用新增折旧摊销(Q3约1600万、前九个月约3700 万)。
“艾莉薇”微信公众号发布公告:2026年10月22日,北京敬智医药科技有限公司与韩国Humedix再度达成艾莉薇®注射用透明质酸钠凝胶中国区域独家总代理合作。此次新一轮合作不仅标志着双方迈入全新时代,更意味着敬智医药作为艾莉薇中国市场长期“品牌共建者”的战略角色进一步夯实。

医美行业观察
借力李佳琦,锦波生物再实现营销出圈
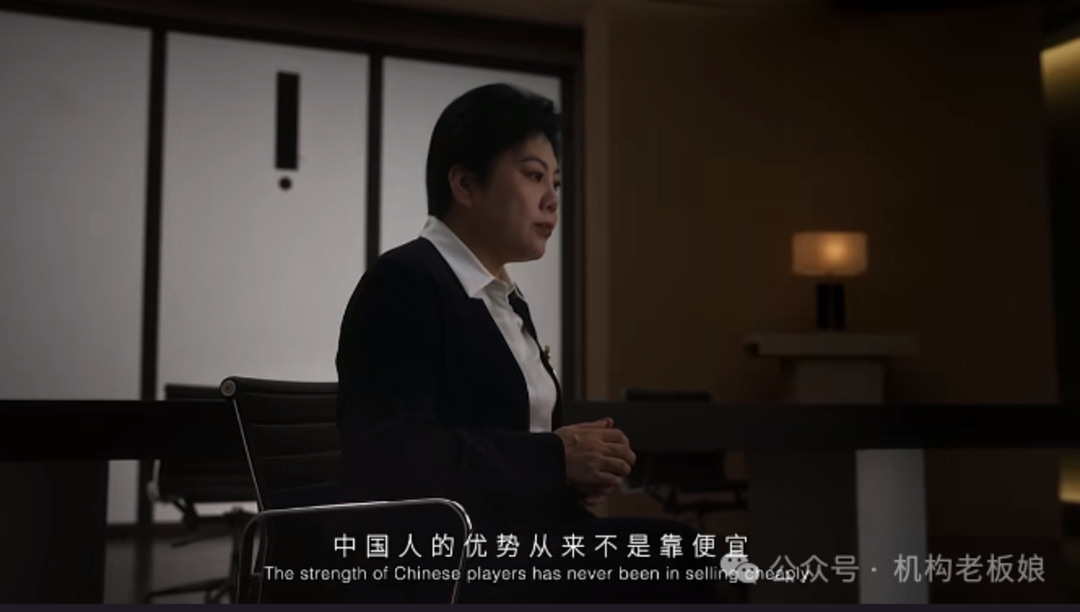
近日,在李佳琦的《与你同频·成分中国》栏目中,锦波生物作为「同频」的原料供应商,完成了一次高调出镜。
锦波生物董事长杨霞也在视频中讲述“在国际重组胶原舞台上,锦波生物也许不是唯一。但我希望做第一个推开大门的人”,将企业的硬实力转化为消费者可感知的信任资产,用借力打力的方式,更高效的完成了市场教育。
从以往“幕后”的上游厂商,到如今“台前”的叙事品牌,锦波生物今年战略布局正在发生关键变革。
01 锦波生物的C端破局之路
今年以来,锦波生物在C端市场动作不断。
早在6月份,锦波生物与养生堂进行联姻,背后正是看中了养生堂所覆盖的300万零售终端网络,试图以此来覆盖商超、药店等渠道,实现产品从专业医美机构向日常消费场景的渗透。
而在此次李佳琦的栏目中,锦波生物以原料供应商的身份出现,以巨大的影响力直接对话消费者,展示品牌自身的实力。在二级市场上,有投资者表示锦波生物终于找对了营销方向。
而这两步棋看似独立,实则相辅相成。
李佳琦的栏目解决了品牌认知和信任背书的问题,让消费者直观感受到锦波技术的含金量;而养生堂的渠道优势,则解决了产品触达的难题。
对于长期深耕B端、擅长与医美机构打交道的锦波来说,这是补齐其C端短板最快速的路径。在消费者为王的当下,这正是品牌做出成绩的关键之处。
02 业绩增长压力下的必然选择
锦波将重点转向C端,背后是明显的业绩考量。
今年上半年,锦波生物营业收入为8.59亿元,同比增长42.43%;净利润为3.92亿元,同比增长26.65%。尽管是行业内为数不多的增长型企业,但相比之前显然是是增速放缓。
而锦波生物也意识到了这一问题,依赖超大单品容易实现业绩回报,但是难免陷入增长乏力的困局,锦波生物也亟需新的产品曲线来维持增速。
于是我们看到两条清晰的突围路径:
在械字号领域,锦波生物在原有的冻干纤维、溶液两种形态之外,开创了凝胶这一新的剂型——重源®新生注射用重组III型人源化胶原蛋白凝胶也开始逐步推向市场。
而在空间更大的功效护肤市场,锦波生物旗下“重源”与“ProYouth”正在实现快速起量:
今年上半年,重源在抖音平台的GMV在1000万-2500万之间,而去年同期GMV为100万-250万,增长显著。
另一功能性护肤品牌ProtYouth在今年上半年的GMV则在250万到500万之间,带货方式以达人推广为主,占比为80.4%。(青眼情报数据)
而在今年下半场,锦波生物配合养生堂的线下渠道,将为品牌的发展拓展出新的增长路径。
从品牌认知到产品销售,锦波生物正在打造属于自己的完整闭环。
无论是携手李佳琦,还是借助养生堂渠道,锦波生物都在致力于将技术优势转化为真正的市场增长。而平衡好B端根基与C端拓展,是锦波生物当下正在攻克的关键命题。
文章来源:医美行业观察
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1



参与评论