
快讯

10月25日,九州通披露2026年第三季度报告。前三季度,公司实现营业收入1294.45亿元,同比增长8.48%;归母净利润16.82亿元,同比下降14.85%;扣非归母净利润15.51亿元,同比增长5.52%。
医美业务方面,前三季度医美供应链业务实现销售收入14.61亿元(含税),同比增长61.59%,截至9月底合作医美服务机构达14965家,在售医美产品581个品规。
10月26日,贝泰妮发布了2026年第三季度业绩报告。财报显示,贝泰妮今年第三季度营收同比下滑4.28%至10.46亿元,归母净利润同比下滑28.55%至0.18亿元。
不过,在今年前三季度:整体表现上,其业绩明显回暖,其中营收为36.37亿元,同比增长4.99%;归母净利润为3.10亿元,同比增长13.95%。
2026年10月27日,华熙生物战略投资的韩国肉毒毒素“INIBO伊妮宝”获得NMPA批准上市。据了解,华熙生物为其中国大陆市场独家合作伙伴。INIBO伊妮宝菌株源自瑞典,产自韩国,销往全球,在业内有一个更亲切的名字——“玉毒”。
最新消息,科妍生物科技股份有限公司(以下简称“科妍生物”,代理人为程泽医疗器械(上海)有限公司)申报的“含利多卡因注射用交联透明质酸钠凝胶”已获NMPA批准上市,注册证编号为国械注许20263130025。
10月25日晚,乐普医疗披露2026年三季报。前三季度公司实现营收46.27亿元,同比下降6.32%;归母净利润6.78亿元,同比下降30.93%。利润大幅下滑主要受可转债到期一次性赎回费用、创新药研发投入大幅增加两大结构性因素拖累。

医美行业观察
童颜针、胶原水光、玻尿酸同日获批!
根据最新送达文书显示,今日共有三款医美领域的产品获批。
根据最新消息显示,成都伊臻生物科技有限公司旗下的“注射用聚左旋乳酸填充剂”获批,注册证编号:国械注准20263130095;适用范围:适用于颞部,注射至鼓膜上层以改善承认轻中度颞部凹陷,这也是国内首个颞部填充适应症。
这款产品的最大看点则是适应症,据统计,目前国内尚未有“颞部填充”产品获批。据公开信息,乔雅登丰颜在美国获批颞部填充适应症。
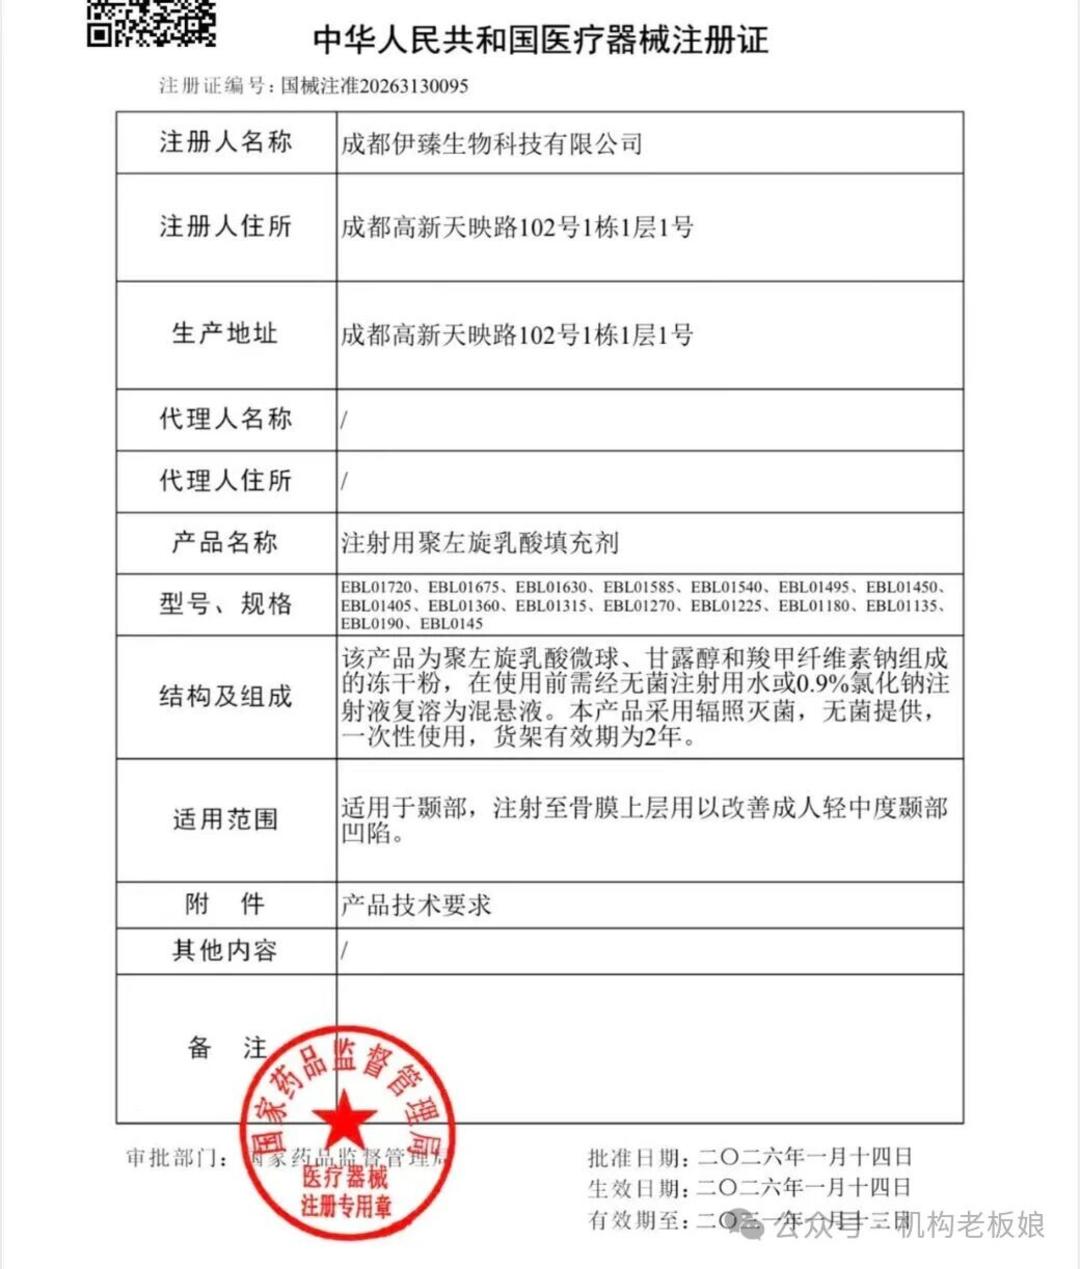
在医美临床中,颞部凹陷常会导致面部轮廓不够饱满、缺乏柔和感,甚至凸显颧骨。该适应症的获批,为改善这一特定问题提供了合规、精准的再生材料解决方案,也反映出行业向更具体、更细分的治疗领域延伸的趋势。
在过去的一年中,“童颜针”市场实现了从3款到11款合规产品的“井喷式”增长,这也直接导致了市场的价格混战与格局动荡,同质化竞争加剧。
02 巨子生物“复合溶液”获批!改善面部平滑度
最新消息,巨子生物旗下“重组I型α1亚型胶原蛋白及透明质酸钠复合溶液”获得NMPA批准,注册证编号:20263130044,用于真皮层的注射,改善面颊部平滑度。
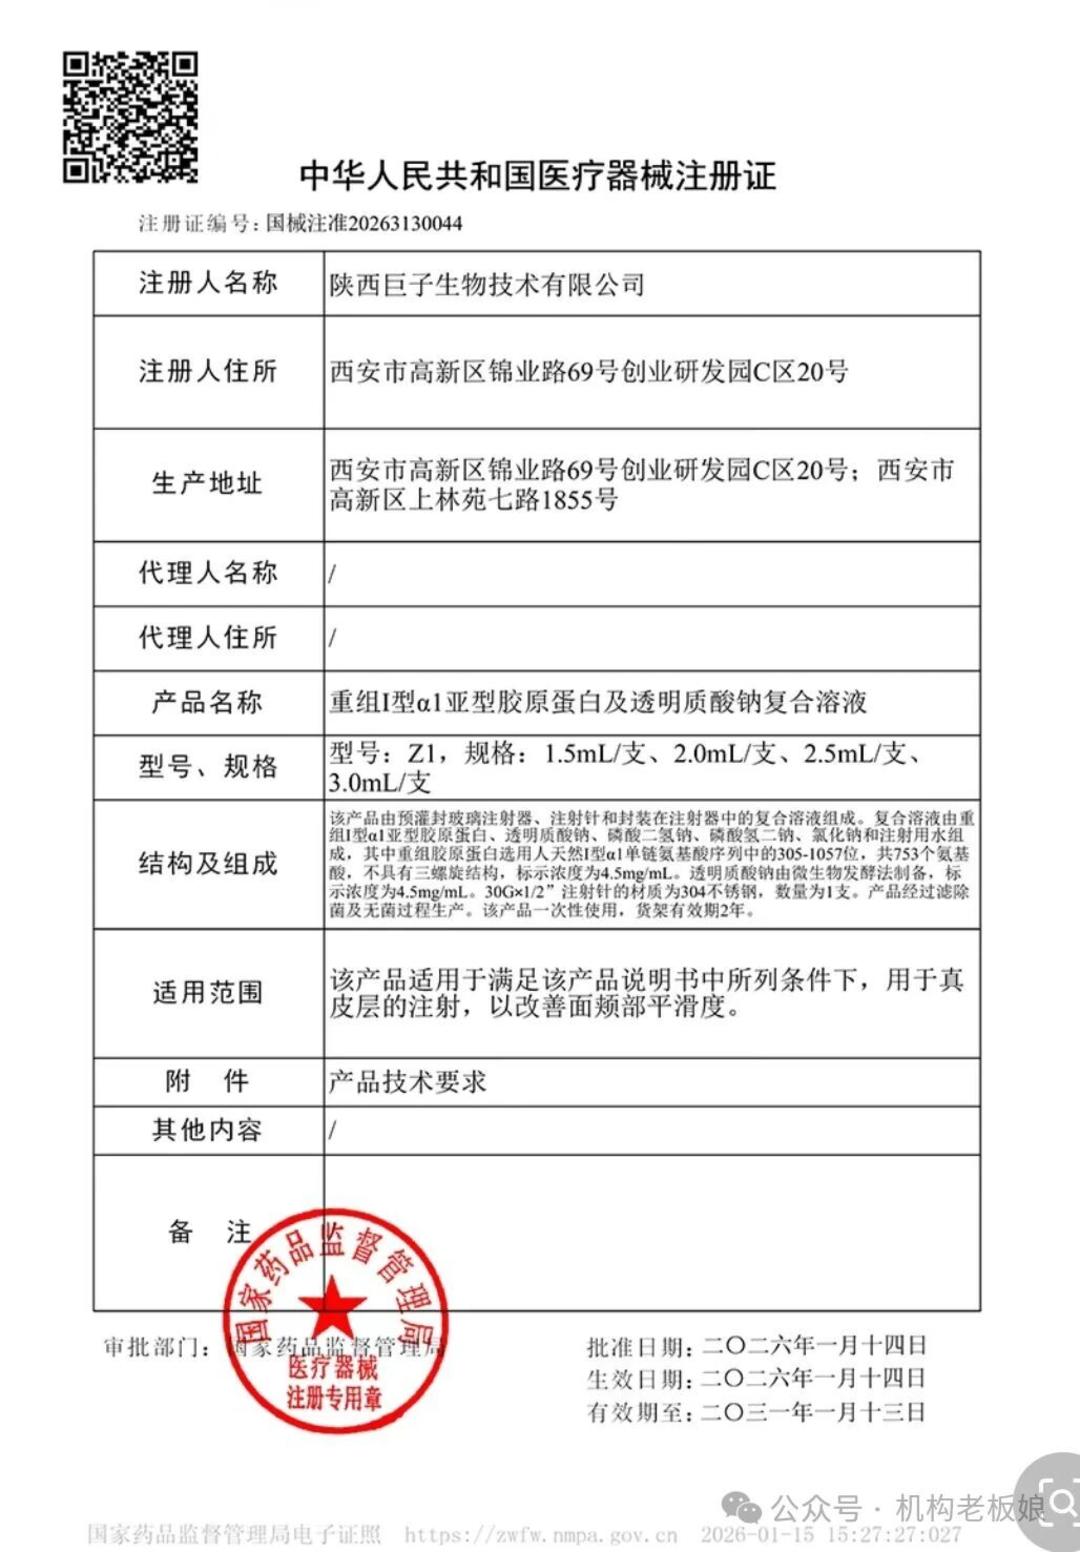
从已披露信息看,该产品在核心适应症上尚未展现出显著差异化,这也意味着又一款产品进入了已成“红海”的玻尿酸填充市场。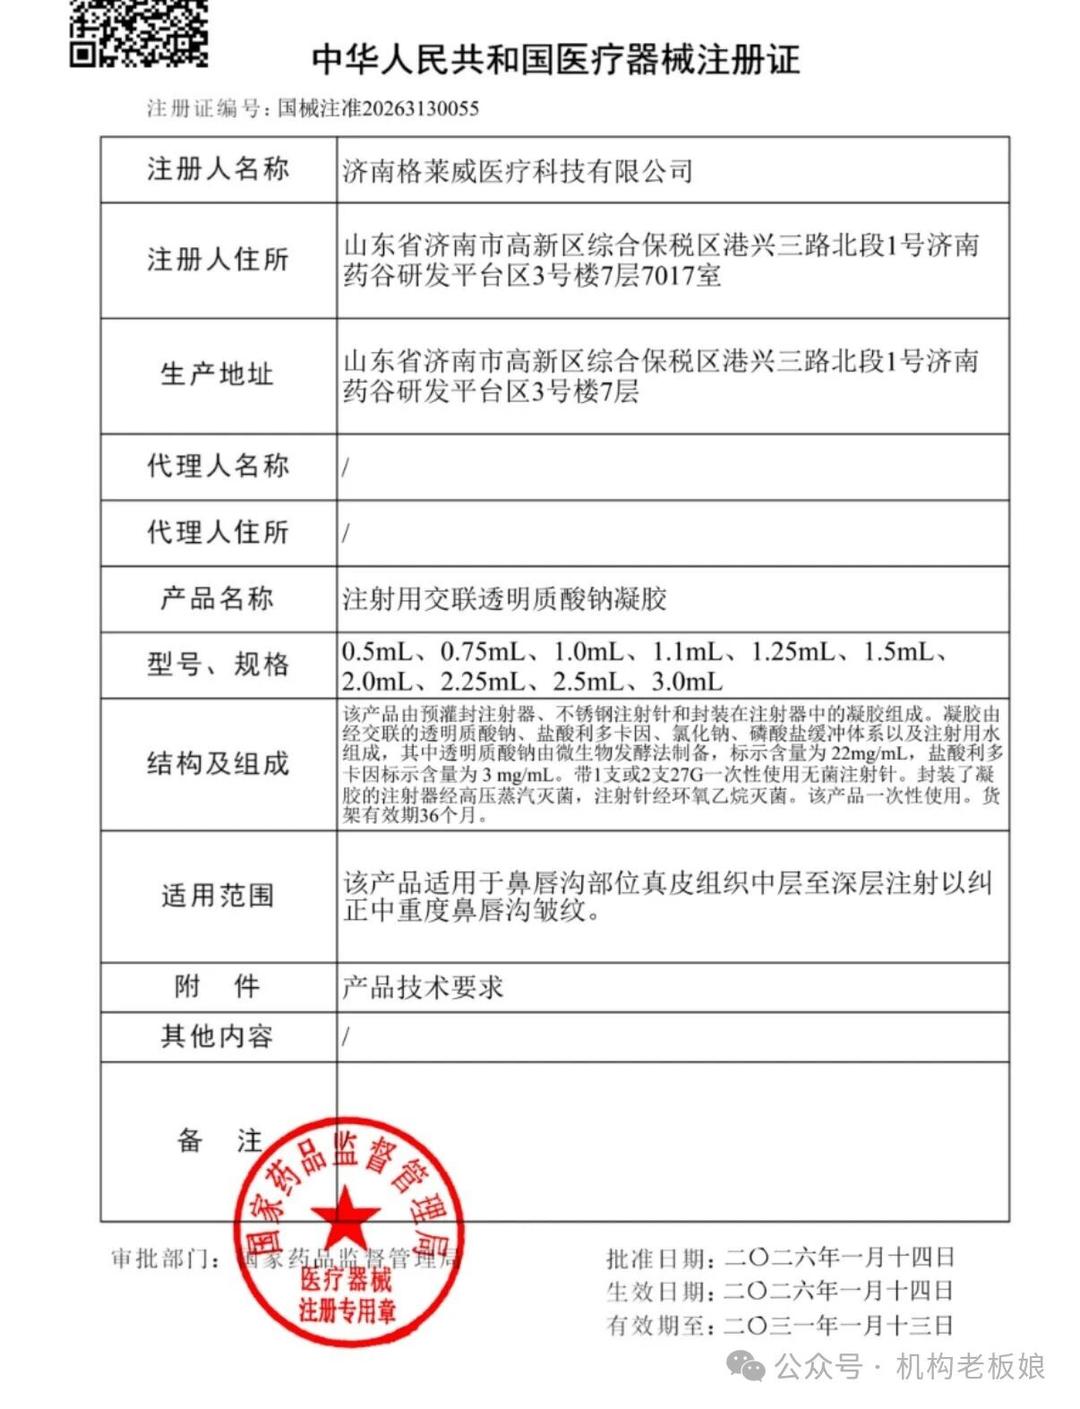
更值得关注的是该公司已完成“医用聚乳酸微球原材料”的医疗器械主文档备案,该原料是制造童颜针等再生材料的关键,可用于组织工程和药物载体,这是其在上游原料端的突破。
因此,本次玻尿酸的获批,或许标志着格莱威医疗正快速构建一个“水光+填充+再生材料”的立体化产品矩阵,但公司未来将选择以自有品牌直面市场,抑或延续此前水光针产品的贴牌路径,目前仍是未知数。
文章来源:医美行业观察
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1



参与评论