
快讯

近日,再生产品Juvelook(珠维璐)生产商VAIM,在大股东韩国私募Premier Partners主导下,已委托高盛担任独家投行,挂牌出售全部股权。这场出售并非临时起意:早在2026年6月,便已启动出售流程。
近日,爱美客技术发展股份有限公司通过控股子公司Imeik International Limited与交易对手方签署协议,完成对韩国REGEN Biotech, Inc.公司剩余15%股权的收购。本次收购完成后,爱美客通过爱美客国际合计持有REGEN100%股权,实现对REGEN的全资控股。
10月8日,四环医药宣布,旗下渼颜空间已完成对广州汉腾生物科技有限公司的战略股权投资。双方约定,将围绕汉腾生物的全长三螺旋重组人胶原蛋白原料开展联合商业化,而渼颜空间负责后续医美制剂的研发与注册申报。
10月4日,媛颂集团与华熙生物举行战略合作发布会,旗下顶流童颜产品JUVELOOK将率先在媛颂全国近30家直营机构上市。
9月28日,京东健康·朗健维生命医学中心在三亚开业,其“南有三亚,北有北戴河”双院区战略成型。这是继5月北戴河细胞治疗医院后,京东健康布局生命医学的又一落子。

医美行业观察
四环医药,杀入重组胶原蛋白
10月8日,四环医药发布公告,旗下渼颜空间完成对广州汉腾生物的战略股权投资。
双方将围绕汉腾生物的全长三螺旋重组人胶原蛋白原料展开商业化合作,渼颜空间基于该原料开发胶原蛋白医美制剂产品。
四环医药由此正式切入重组胶原蛋白赛道,但问题是这个赛道还留给后来者多少空间?
重组胶原的窗口期关了大半
2025年10月之前,国内仅有的三张重组人源化胶原蛋白三类证,全部属于锦波生物。薇旖美独占市场,终端价一度维持在6000元以上。
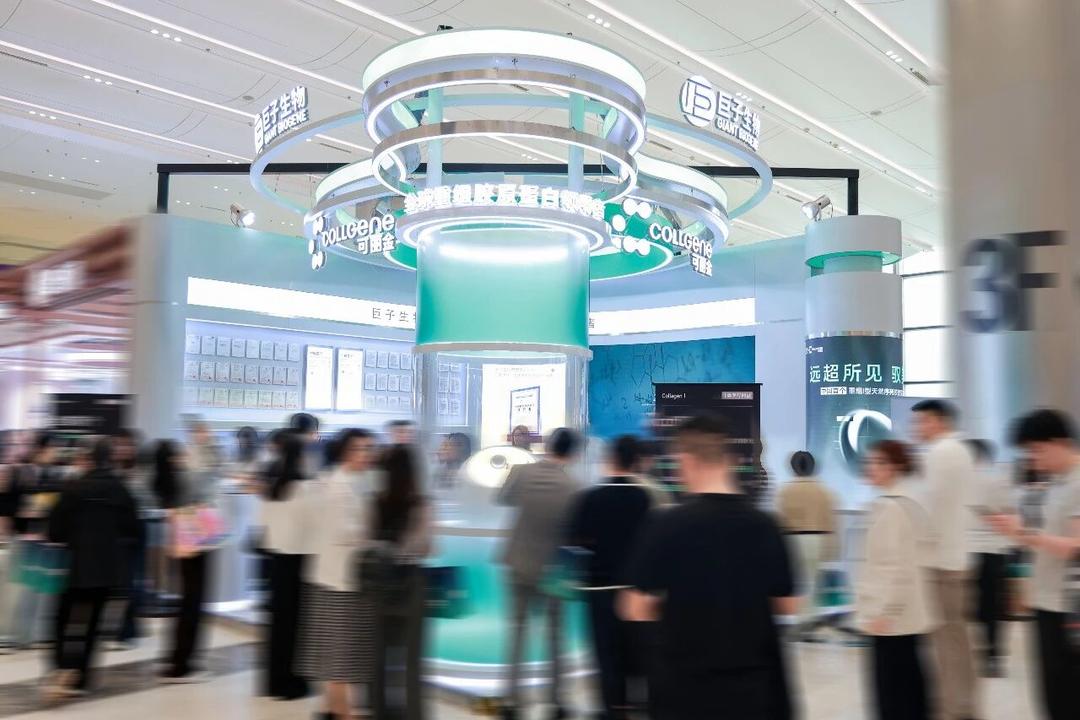
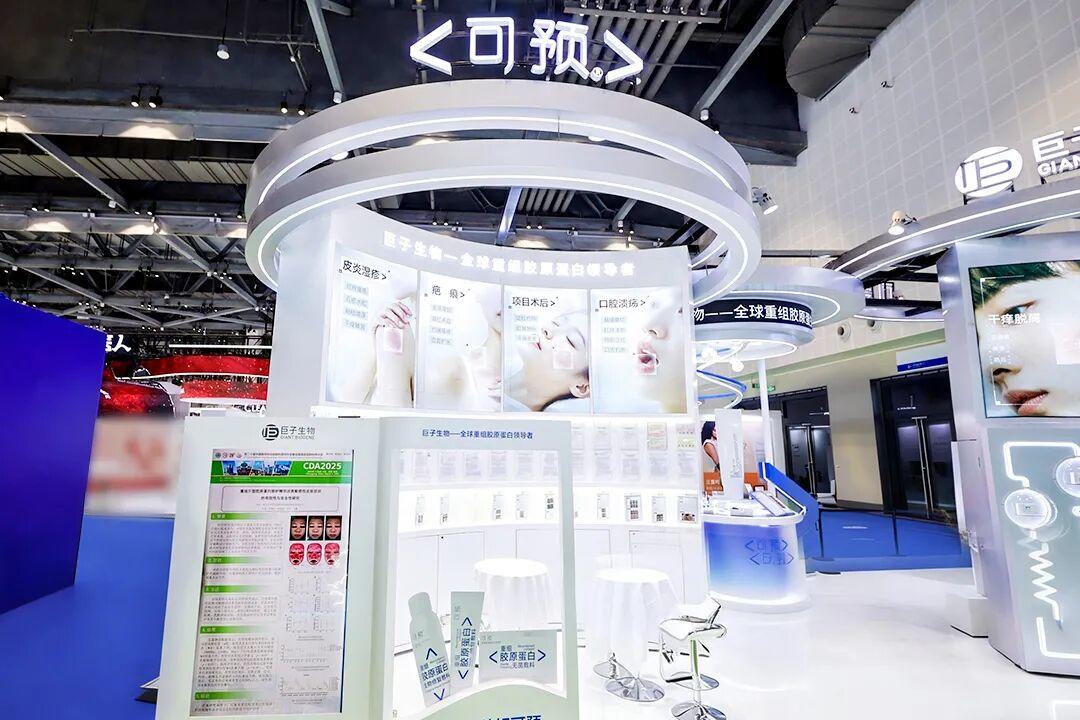
但从2025年10月起,巨子生物、创健医疗的三类证陆续获批,到2026年6月,巨子生物在8个月内拿下三张三类证,持证数量追平锦波生物。
锦波生物创始人杨霞曾在采访中表示:“2026年将是中国医美的胶原蛋白年。”这句话的另一面是:产品供给正在快速膨胀,价格战已经打响。
在这样的市场背景下,薇旖美推出2000元价位的定制产品,高端市场(6000元以上)趋于饱和,中端市场成为新的战场。
在这个时间节点入局,四环医药面对的不是蓝海,而是一个已经挤满玩家的红海。
四环选了不太一样的路
它没有直接去做终端注射产品,而是先从上游原料切入。
汉腾生物的核心资产是CHO细胞表达平台,能够生产全长三螺旋重组人III型胶原蛋白。
四环在公告中特别强调,这区别于市场上普遍使用的“片段化胶原”和“重组人源化胶原”——后者的三螺旋结构不完整,而全长三螺旋结构更接近人体天然胶原。
这意味着四环押注的是一个技术升级的方向:当赛道从“有没有胶原”走向“谁的结构更接近天然”,原料端的差异化会成为制剂产品差异化的起点。
四环的逻辑是打通“上游原料-制剂研发-终端商业化”的闭环,用原料壁垒支撑制剂产品的竞争力。
渠道解决不了全部问题
四环医美业务的基础是扎实的。2026年上半年医美板块收益6.93亿元,同比增长18.5%,核心产品乐提葆肉毒素覆盖超9000家机构,TOP 500头部机构全覆盖。
这意味着四环的胶原蛋白制剂一旦获批,可以快速进入现有渠道。
但渠道优势只能解决“卖得出去”的问题,解决不了“卖得好”的问题。胶原蛋白注射产品在医生端的操作习惯、在消费者端的认知建立,需要时间和临床数据的积累。
时机这个问题,或许取决于四环给自己定的是什么目标。
如果目标是“分一杯羹”,四环来得不算晚,赛道供给远未饱和;如果目标是“成为头部”,追赶的难度不小。
不过从四环的整体战略来看,胶原蛋白可能只是它再生医美拼图中的一块。它手里已经有肉毒素、童颜针、少女针,加上胶原蛋白原料的锁定,四环在构建的是一个覆盖多个再生材料品类的产品矩阵。
四环选择在一个竞争最激烈的时间点,走了一条需要更长回报周期的路。
这条路能不能走通,取决于汉腾生物的原料能否在制剂端兑现出真正的产品力,而不只是停留在公告里的技术叙事,从实验室到终端货架的路径如何跑通?2026年12月3日,上海,由医美行业观察主办的「新象繁花·向实增长 | 2026第七届未来医美大会暨追光大赏颁奖盛典」将重磅启幕,我们一起寻找标杆案例。
文章来源:医美行业观察
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1




参与评论