
快讯

9月8日,韩国L&C Bio表示,公司参加在泰国曼谷举行的ASLS Bangkok 2026,并展示人源组织来源的细胞外基质(ECM)产品Re2O及Re2O Fine。
目前,L&C Bio正在推进Re2O在泰国的产品注册,并计划于2026年下半年获得批准后,与当地合作伙伴开展市场准入、医生培训及学术活动。此前,Re2O和Re2O Fine已于今年4月在蒙古获批并上市,公司还在推进日本、新加坡等市场的注册及渠道建设。
9月8日,韩国AriBio与AriBio Lab宣布,旗下新一代透明质酸填充剂品牌“Bidan”的4款产品,已获得印尼国家药品与食品监管局的上市许可。
AriBio计划与当地大型医美企业合作建立分销网络,加速市场渗透。公司表示,此次获批是进军东南亚市场的起点。
9月10日,艾尔建美学宣布,乔雅登®质颜®(JUVÉDERM® VOLBELLA® WITH LIDOCAINE)纠正眶下凹陷适应症正式获得中国国家药品监督管理局(NMPA)批准。
乔雅登®质颜®于2021年获批用于矫正唇部结构缺陷,是国内最早获得唇部适应症批准的透明质酸产品。
9月8日,台湾首家肉毒杆菌素新药公司鼎晉生技公布,旗下760kDa长效型A型肉毒杆菌素新药OBI-858一年期开放标签重复施打临床研究顺利完成,纳入200名受试者、累计432人次治疗,药物相关不良事件发生率仅0.7%,未观察到持续性免疫原性。台湾TFDA医美皱眉纹三期临床试验已完成最后一位受试者回诊,将加速解盲并同步推进美国FDA二期。
国家卫生健康委官网公布由国家卫生健康委、国家中医药局、国家疾控局、中央军委后勤保障部联合制定的《关于印发医疗机构麻醉药品和精神药品管理规定的通知》。
该新规共11章73条,自2026年10月1日起正式实施。
其中值得关注的有:本规定所称麻精药品是指列入药用类麻醉药品和精神药品目录的药品,包括药用类麻醉药品和第一类精神药品、第二类精神药品。

医美行业观察
净利超2000万!新氧第二财季实现扭亏为盈的“含金量”有多少?
近日,新氧发布二季度财报称,实现营收4.07亿元(约5610万美元),同比下降1.1%;净利润为2012万元,上年同期亏损131万元。

第二财季,新氧实现了增利不增收的情况,这或与近期爆出的裁员风波有关。公开资料显示,某匿名员工爆料新氧内部正在启动裁员,裁员人数为公司人员的三分之一。对此新氧回应称是为了“优化组织架构、提升运营效率、加速业务发展”。
分业务来看,新氧信息服务及其他收入为2.792亿元(3840万美元),较2023年同期的2.989亿元减少6.6%。减少的主要原因为新氧平台订阅信息服务的医疗服务提供者数量减少。预约服务收入为2240万元,较上年同期的2690万元减少16.9%,减少的主要原因是佣金率和补贴政策变化。医疗产品及维修服务销售额1.058 亿元(1460 万美元),较上年同期的8630万元增22.6%,主要是由于化妆品订单量增加。新氧是一家互联网医美平台,目前主要的收入来源是信息服务,此外医疗产品及维修服务近几年不断展现出优势。
流量的减少直接导致信息服务和预约服务收入的下滑,公开资料显示,新氧平均移动MAU为150万,而2023年第二季度为300万;订阅So-Young平台信息服务的医疗服务提供商数量为1174家,而2023年第二季度为1659家;通过预约服务的购买用户总数为13.75万So-Young平台促成的医美治疗交易总额为人民币427.8百万。流量少了,潜在用户少了,愿意订阅信息服务和预约服务的求美者少了。这与目前外部的宏观大环境有关。

和新氧一样的医美互联网平台并不多,更美和悦美算是头部,近几年渐渐“销声匿迹”。虽然同属性的竞争者活跃度低了,但是美团、京东、阿里、字节等互联网头部企业却不断地挤入赛道,且相较于医美互联网平台更具竞争优势,以外卖、支付等业务引流更容易入侵求美者生活,也对新氧流量造成了冲击。因此目前新氧进行了业务的调整,除了坚持信息服务,也开始增加医疗产品及维修服务的比重,目前医疗产品及维修服务收入占比渐渐超越预约服务,成为新氧第二大业绩增长点,同样这也是新氧产业互联网平台转型的阶段性结果。
此前,新氧集团董事长金星曾对外表示,公司从医美电商平台向产业互联网平台转型,将通过对不同用户类型、品项类型、项目类型的精细化运营,从流量、品项、供应链等方面,向行业全方位赋能。后期更是上线了新氧高定、新氧优享、新氧臻品业务。
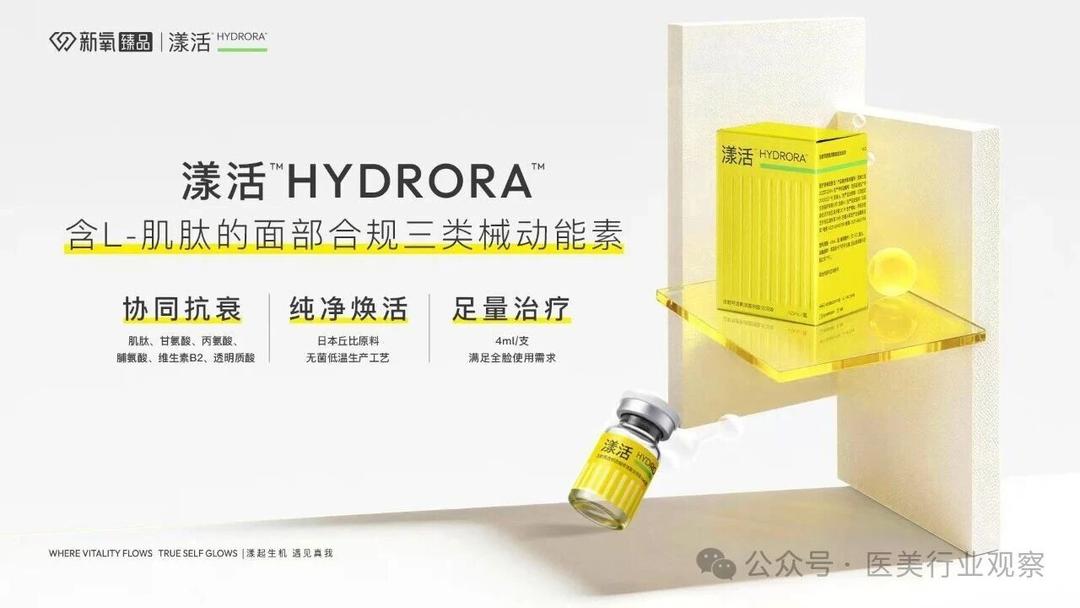
其中新氧臻品通过代理或深度合作上游优质医美医疗品牌,为消费者甄选优质产品,并进一步助力医美机构开拓利润增长点;新氧高定、新氧优享则从服务的角度发力,帮助医美机构有针对性的服务高端医美用户、大众化轻医美用户,进行差异化竞争。虽然新氧选择积极地应对,但对于第三财季的营收情况,新氧表示,预计第三季度营收3.5亿元到3.7亿元,较2023年同期下降4.0%到9.2%。营收仍然处于下滑的趋势。
文章来源:医美行业观察
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1


参与评论