
快讯

10月13日,大睿生物宣布与罗氏达成全球独家许可协议,双方将推进靶向活化素受体样激酶7(ALK7)的RNAi候选药物开发,用于肥胖及相关代谢性疾病。该候选药物基于大睿生物肝外RNAi递送技术开发,主要靶向脂肪组织,目前尚处于早期研发阶段。
2026年10月13日,磅策医疗与韩国MetaLabs签署合作协议,双方将围绕韩国市场推进HAIRO植发机器人的应用探索、毛发移植机构临床协作,以及产品和学术交流等工作。
2026年10月13日,福瑞达(600223.SH)发布公告称,公司董事周明因年龄原因不再担任公司董事职务,副总经理高春明因年龄原因不再担任公司副总经理、不再代行公司总经理职务。
近日,巨子生物旗下新品牌“1'me”进入行业视野:首批三款精华产品完成化妆品备案,公众号、小红书、微博、天猫等账号同步落地。 作为巨子生物进军“口服营养+肌肤护理”内外联动模式的新尝试,这一动作释放出公司向健康美消费领域延伸的信号。
高德美收购护肤品牌ZO Skin Health,当地时间10月14日,高德美宣布:已签署协议,从包括黑石战术机会基金(Blackstone Tactical Opportunities,由黑石集团管理)和 Obagi 家族在内的股东手中,收购领先的医师渠道护肤品牌 ZO Skin Health。

医美行业观察
华韩整形:2019净利润增长1315.62%是事实,医美“暴利”却是假象

医美行业观察导读:
据华韩整形(430335)发布在全国中小企业股份转让系统(下文简称:新三板)上的公告显示,华韩整形美容医院控股股份有限公司(下文简称:华韩整形)正在申请股票公开发行并“挂牌”挂牌精选层,辅导机构为中信建投证券股份有限公司。新三板精选层在7月27日正式设立,并开市交易。
华韩整形,“冲击”精选层
要上新三板精选层,华韩整形需要满足哪些条件?
根据《分层管理办法》,挂牌公司申请公开发行并进入精选层时,应当符合的条件之一是:市值不低于2亿元,最近两年净利润均不低于1500万且加群啊平均净资产收益率平均不低于8%,或者最近一年净利润不低于2500万元且加权平均净资产收益率不低于8%。
和华韩整形在2018年年报合2019年年报里所披露的信息,2018年和2019年的年度审计净利润分别为520.53万元,7246.57万元,加权平均经资产收益率分别为2.12%,24.23%。且目前看来也符合《分层管理办法》中所要求的其他精选层准入条件。
业内公认“医美寒冬”的大环境下,2018年净利润520.53万元的华韩整形,2019年净利润直飙至7246.57万元,基本每股收益从2018年的0.06到2019年的0.88,达到1366.67%的高速增长。
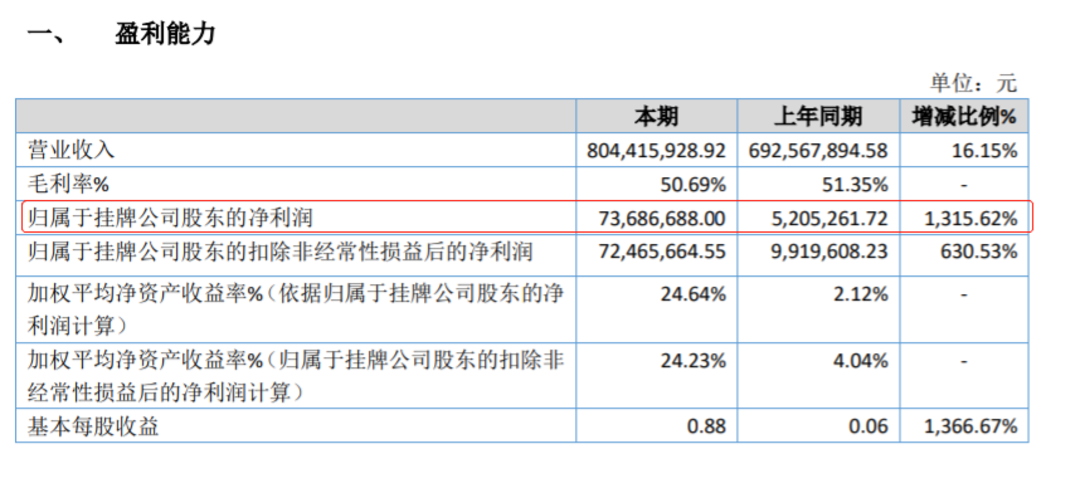
(图源:华韩整形2019年报)
高增长,从哪儿来?
年报显示,净利润的增长,主要源自于营业利润的增加,2019年华韩整形的营业利润为103748713.8元,相比2018年也实现了319.2%的增长。
并且年报还显示,华韩整形旗下南医大友谊整形医院、青岛华韩整形医院、北京华韩美容医院、长沙华韩华美美容医院、四川悦好美容医院以及南京华南奇致美容医院2019年的业绩都实现了不同程度增长。
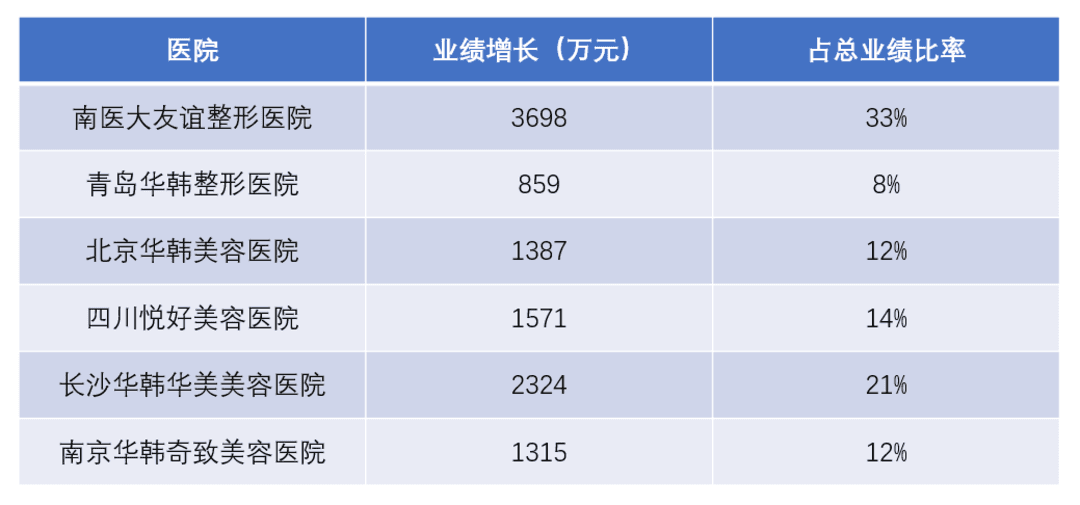
(内容源:华韩整形2019年报)
南医大友谊整形医院是收入的主要构成部分。
(图源:华韩整形2019年报)
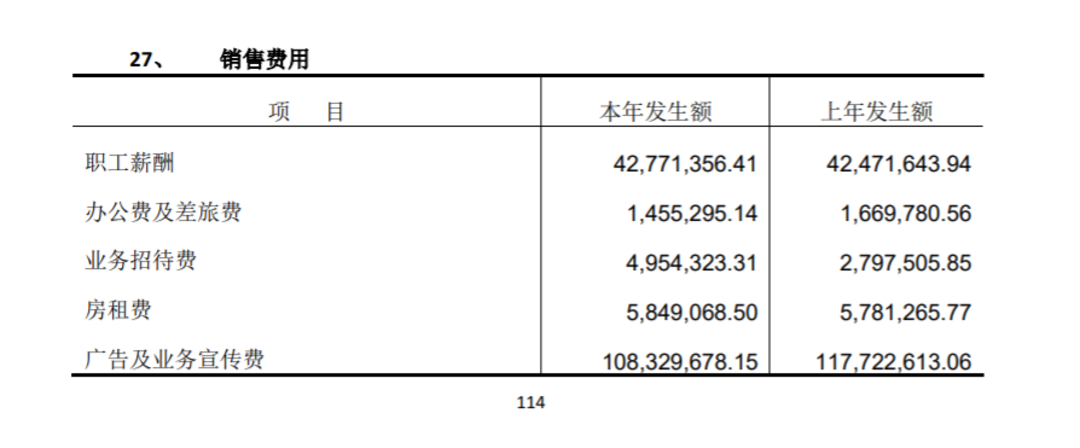
不过,虽然增长强势,但华韩整形所花出去的销售费用仍然居高不下,2019年所支出销售费用达到171587079.31元(约1.71亿),其中广告及业务宣传费达到108329678元,超过1亿。
2018年所支出销售费用更高,达177277392.85元(约1.77亿),每年花费上亿金额用于销售费用,占营业收入比重超过20%,即使是上市医美机构,也仍然没有摆脱医美机构重营销、受营销牵制的弊病。
虽然华韩整形的主营业务整体毛利(50.69%)和上期(51.35%)基本持平。
但是其中营收占比较大的南医大友谊整形医院、南京华韩奇致 美容医院、青岛华韩整形医院毛利率分别下降了 5 %、3 %和 4%。
毛利下降的直接因素是行业竞争带来的低价拓客、超值套餐、多种渠道招募新顾客等营销政策的变化带来收入增长的同时也带来了人员成本、耗材成本的超比例增长。
年报暗示的行业趋势和“暴利假象”
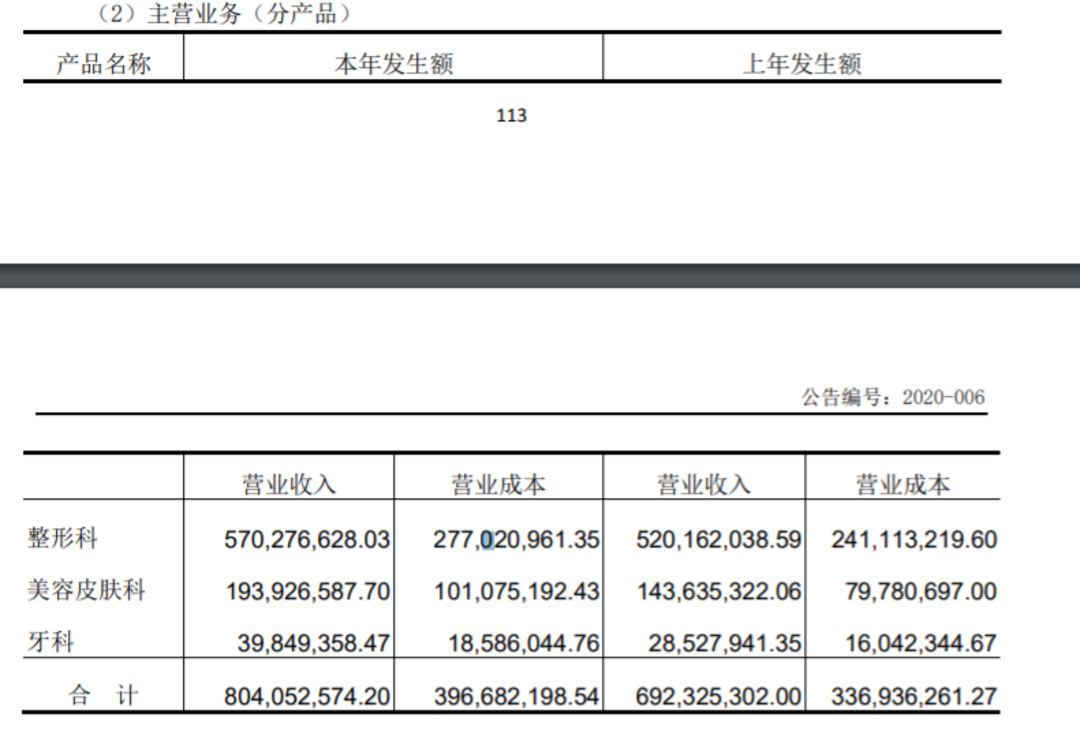
华韩整形旗下医美机构的主营业务,从科室划分主要分为三类:整形科、美容皮肤科和牙科。
虽然2019年整形科的收入金额仍然占整体营收的70.93%,为主要收入来源,但是与2018年占整体营收75.13%相比,有所降低。
(图源:华韩整形2019年报)
而另一边,美容皮肤科和牙科的收入占比都有不同比重的上升。2019年美容皮肤科占营收比重从2018年的20.75%上升至24.12%。牙科的收入占比也从2018年的4.12%增长至2019年的4.96%。
这种收入结构变化和目前国内“轻医美”市场的发展也有较强的相关性,未来的营收占比或许或更高。
(图源:华韩整形2019年报)
整形科的营业成本占营业收入48.57%,美容皮肤科营业成本占营业收入52.12%,牙科营业成本占营业收入46.64%。
虽然整毛利率整体达到50%左右确实处于一个较高的水平,但是与诸如酒店、餐饮、饮料制造、银行、景点、美妆等普遍毛利超过50%,甚至可高达80%左右的行业比起来,医美行业里的机构端,似乎就谈不上暴利了。
文章来源:医美行业内参
版权声明:转载医美医美行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:pingshalaile)。违规转载法律必究。
扫描二维码,第一时间获取医美行业的资讯和动态。
从此和医美医美行业观察建立直接联系。
本栏目文字内容归ymguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 医美行业观察 | 京ICP备20027311号-1





参与评论